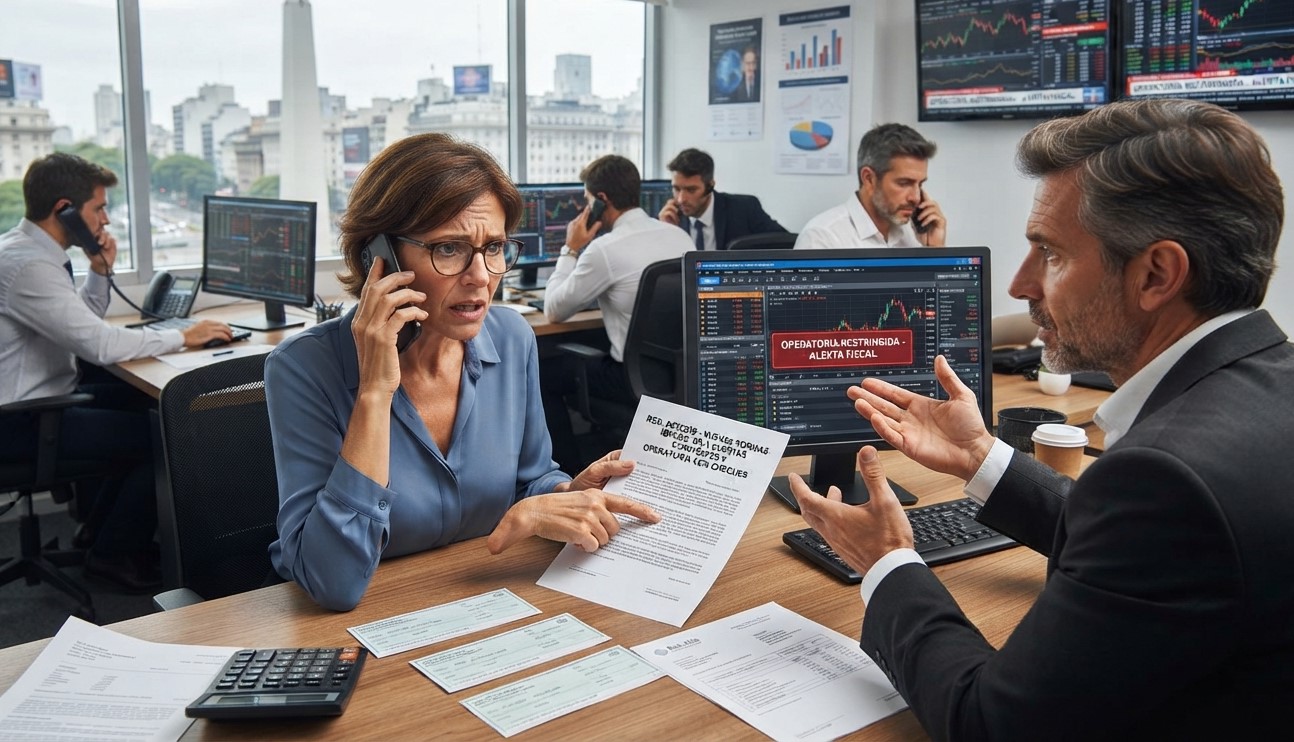
El reciente cambio regulatorio que restringe el uso de cheques para depositar o fondear cuentas comitentes en el mercado de capitales desató un fuerte malestar en el sector pyme y entre los agentes bursátiles. La normativa, adoptada en un contexto de cuidada administración fiscal para evitar baches en la recaudación, clausura una vía operativa que permitía a las empresas eludir el impacto directo del impuesto a los débitos y créditos bancarios. Ante esta modificación, las compañías se ven obligadas a canalizar obligatoriamente sus pagos y depósitos a través de la banca tradicional, quedando plenamente alcanzadas por un gravamen histórico que castiga fuertemente la liquidez diaria.
Desde las cámaras empresarias y los mercados de valores señalaron que la medida choca frontalmente con los reclamos de incentivos al crédito y desregulación necesarios para acelerar la reactivación de la economía real. Representantes del sector industrial y comercial advirtieron que encarecer la operatoria transaccional mediante el impuesto al cheque ahoga el capital de trabajo de las micro y pequeñas empresas, las cuales ya operan con márgenes estrechos y enfrentan dificultades para financiarse a tasas competitivas. Si bien la disposición no prohíbe la negociación de cheques de pago diferido como instrumentos de inversión, la prohibición de utilizarlos como medio de fondeo y retiro en las sociedades de bolsa corta una alternativa ágil de liquidez.
Este cortocircuito financiero añade presión al debate económico en momentos en que el Gobierno busca mostrar anclas fiscales estrictas pero enfrenta reclamos persistentes de previsibilidad impositiva. Para los analistas, la medida refleja la tensión constante entre la necesidad oficial de sostener los ingresos fiscales y la urgencia de los sectores productivos por contar con un alivio tributario genuino que potencie la inversión y el empleo.