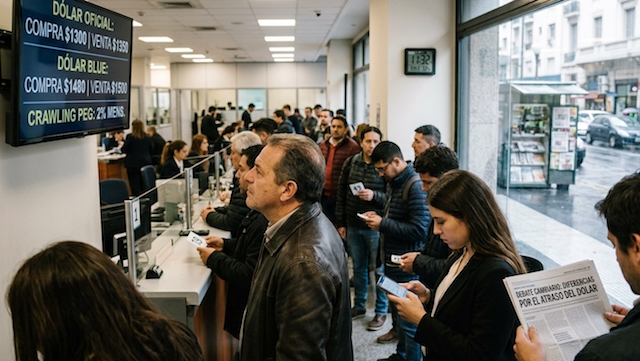
El debate sobre la política del «ancla cambiaria» volvió al centro de la escena política y financiera tras persistir una brecha cambiaria superior al 35% y registrarse una inflación acumulada en dólares que erosiona la competitividad del aparato productivo. Mientras el Ministerio de Economía defiende la vigencia del crawling peg del 2% mensual como pilar fundamental para contener la inflación y anclarla en el 3% mensual, dentro del propio oficialismo y en los pasillos de la UIA crecen las advertencias sobre el encarecimiento en dólares de los costos de producción y los riesgos que esto genera sobre las economías regionales y el saldo comercial exportador.
En el sector privado, consultoras económicas señalan que el tipo de cambio real multilateral registra una apreciación cercana al 18% en comparación con los niveles observados al inicio del esquema de ajuste. Esta dinámica provocó un estancamiento en la acumulación de reservas netas en el Banco Central —que se mantienen en terreno negativo por más de 3.000 millones de dólares— y encendió las alarmas en sectores agroexportadores e industriales, donde afirman que los insumos importados y los costos logísticos en moneda extranjera reducen severamente los márgenes operacionales y desincentivan la liquidación masiva de divisas.
A pesar de los reclamos por una aceleración del ritmo de devaluación o un salto discreto, la conducción económica ratificó que no modificará el esquema cambiario ni levantará las restricciones del cepo de manera imprevista sin antes sanear la hoja de balance de la entidad monetaria. Las discrepancias en el Gabinete giran en torno al costo social y recesivo de mantener el atraso monetario frente a la necesidad de no resentir la desinflación, configurando una encrucijada determinante para la toma de decisiones financieras en el último tramo del año.