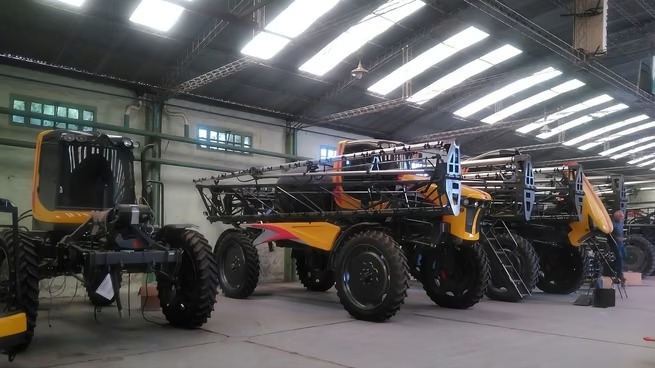
Aunque el sector de la construcción volvió a terreno positivo tras cinco meses de contracción con un aumento del 4,5%, el indicador general se vio severamente arrastrado por el comportamiento de maquinaria y equipos. Este último rubro sufrió un duro desplome del 12,3% anual, explicado tanto por la baja del 3,8% en equipos de origen nacional como por el drástico desplome del 17,2% en los bienes de capital importados.
Desde la consultora señalaron que la debilidad de las importaciones de bienes de capital terminó por opacar el repunte del sector de la construcción, dejando un saldo desfavorable para el acumulado general. Frente a este panorama, analistas advierten que la falta de tracción responde a un escenario condicionado por la parálisis de la actividad económica y la escasez de financiamiento. Asimismo, señalan que los incentivos previstos en el marco del RIGI aún no logran derramar dinamismo sobre el resto del entramado productivo, postergando la toma de decisiones por parte de las empresas.
Para el economista Federico Glustein, la fuerte caída en la adquisición de maquinaria e insumos importados resulta especialmente elocuente al evidenciar que, a pesar de la estabilidad cambiaria, la inversión en capital no logra despegar. De acuerdo con el especialista, la tracción del RIGI será un proceso lento y paulatino orientado principalmente al largo plazo, por lo que las perspectivas de una recuperación sostenida de la tasa de inversión aún se vislumbran lejanas.