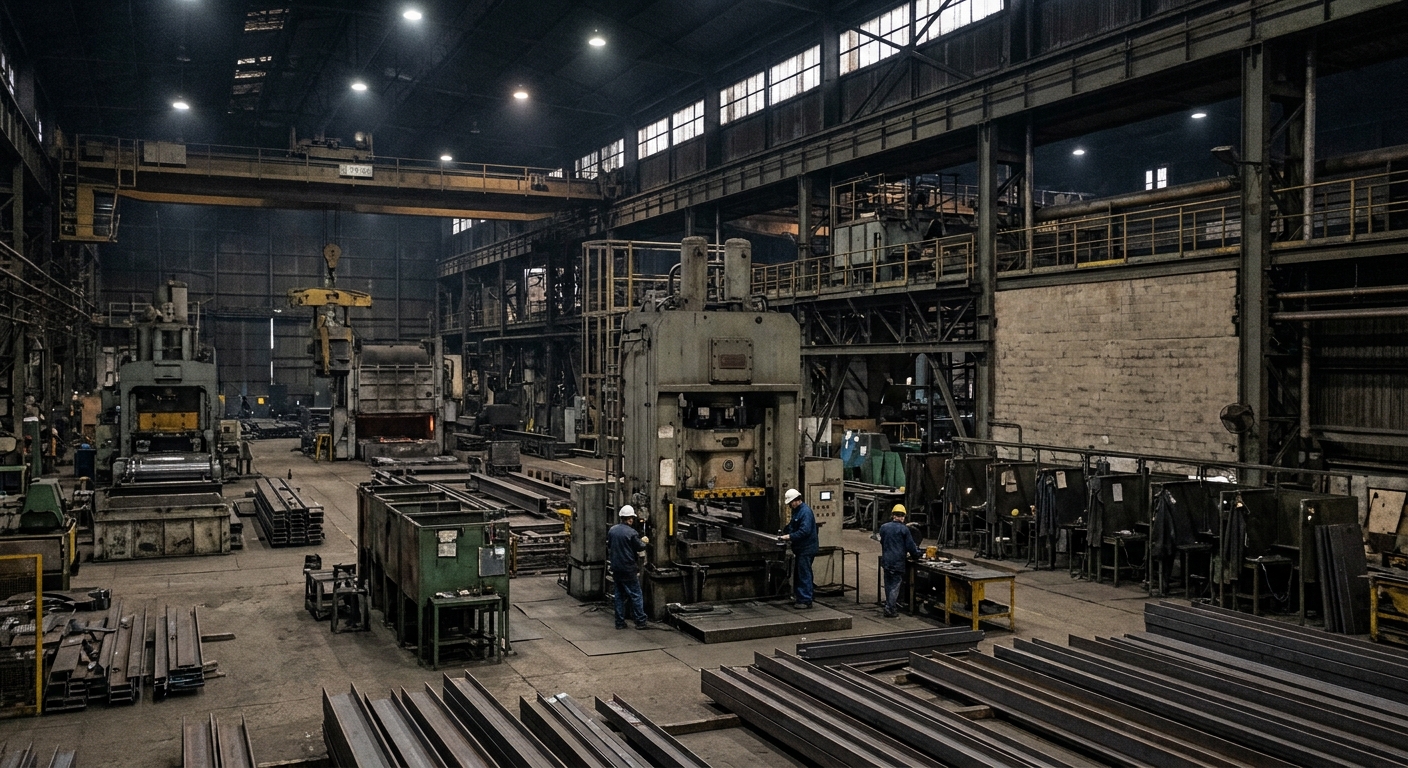
La industria nacional atraviesa una severa encrucijada caracterizada por el retroceso de la producción, la apreciación del tipo de cambio y un marcado enfriamiento del mercado local. De acuerdo con el último informe del Centro de Estudios de la Unión Industrial Argentina (UIA), la actividad fabril registró una caída acumulada del 2,8% en septiembre en comparación con el mismo período del año anterior, profundizando un derrumbe del 11% respecto de los niveles de 2022 y 2023. En este sombrío panorama, proyecciones privadas estiman el cierre de 3.300 establecimientos industriales y la pérdida de 105.000 puestos de trabajo para el cierre del ejercicio.
El debate en torno a los causantes de esta recesión muestra posturas encontradas entre el Ejecutivo nacional y los sectores productivos. Mientras desde el Gobierno se ha cuestionado históricamente la dependencia estatal del sector, los empresarios rechazan la idea de integrar un «club de devaluadores» y señalan que la baja demanda interna es el principal freno operativo —argumento respaldado por el 54% de los encuestados por el INDEC—, seguido muy de lejos por la competencia de productos importados. Asimismo, la velocidad en la caída relativa del precio de los bienes frente a los servicios durante la actual gestión alcanzó un 26%, duplicando la dinámica observada durante la Convertibilidad.
A esta encrucijada se suma un factor determinante en la pérdida de competitividad regional: los costos laborales. Como consecuencia de la apreciación del peso, los reajustes tarifarios y salarios que crecen por encima de la pauta cambiaria, los ejecutivos fabriles advierten que los sueldos en Argentina, medidos en moneda dura, resultan ser hasta un 40% más elevados que los de Brasil. Esta compresión de márgenes operativos constituirá el eje central de las discusiones en la 32° Convención Anual de la UIA, evento que volverá a reunir a la cúpula manufacturera bajo el impacto de la crisis que afecta al sector.