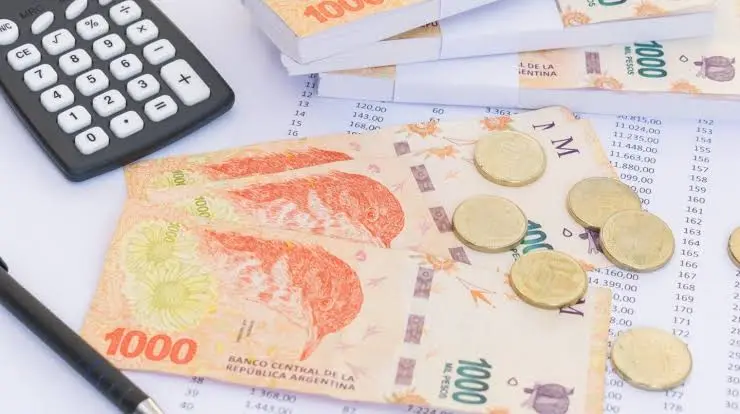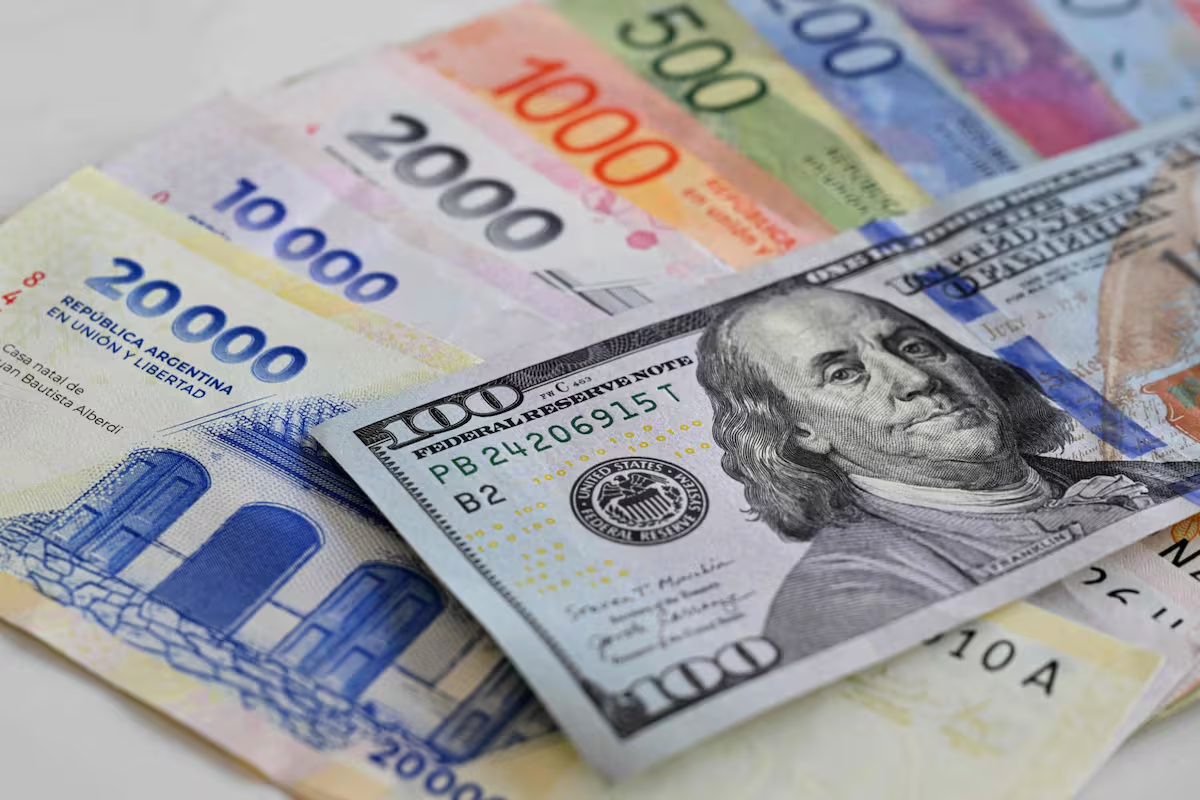
Mantener los ahorros en dólares es una de las alternativas que utilizan muchos argentinos para resguardar su patrimonio. Sin embargo, conservar esa moneda no implica obtener una rentabilidad. Para generar intereses sin cambiar los dólares a pesos, una opción es constituir un plazo fijo bancario.
Durante noviembre de 2026, los bancos ofrecen tasas diferentes para los depósitos en moneda extranjera. Aunque los rendimientos suelen ser inferiores a los de las colocaciones en pesos, permiten obtener ingresos adicionales sobre el capital ahorrado.
Por eso, antes de invertir, es importante comparar las propuestas de cada entidad. También hay que revisar el plazo de inmovilización y las condiciones para constituir el depósito.
Qué tasas ofrecen los bancos para los plazos fijos en dólares
Las entidades financieras argentinas muestran rendimientos dispares para las colocaciones en dólares. Entre los bancos que informan una Tasa Nominal Anual (TNA) del 1,25% se encuentran Banco Nación, Banco Provincia, Banco Piano, Banco Hipotecario, Banco Macro y Banco Galicia.
Por su parte, BBVA ofrece una tasa del 1% anual. Otras entidades presentan rendimientos inferiores:
- Banco Credicoop: 0,40% de TNA.
- Reba: 0,25% de TNA.
- Banco Patagonia: 0,20% de TNA.
- ICBC: 0,12% de TNA.
- Banco Ciudad: 0,10% de TNA.
- Santander: 0,05% de TNA.
Estas tasas pueden variar según el banco, el canal de contratación y el plazo elegido. Por eso, conviene consultar las condiciones vigentes antes de realizar la operación.
Cuántos dólares hay que invertir para ganar US$200 en 30 días
El capital necesario para obtener US$200 de intereses en un plazo de 30 días depende directamente de la tasa aplicada. Para calcularlo, se utiliza la TNA y se considera la cantidad de días durante los cuales permanecerá depositado el dinero.
La fórmula consiste en multiplicar el capital por la tasa anual y por los días de colocación, y luego dividir el resultado por 365.
Según los valores informados en el relevamiento original, los montos estimados para alcanzar ese rendimiento son:
- Con contratación en sucursal: US$310.329,18.
- Con contratación electrónica: US$310.456,63.
Los importes representan estimaciones de intereses brutos y no contemplan posibles impuestos, cargos ni condiciones particulares de cada entidad. Además, el rendimiento definitivo dependerá de la tasa vigente al momento de constituir el plazo fijo.
Plazo fijo en dólares o UVA: cuáles son las diferencias
La elección entre un plazo fijo en dólares y uno ajustado por UVA depende de la moneda en la que se desea conservar el ahorro y del horizonte de inversión.
El plazo fijo en dólares permite mantener el capital en moneda extranjera y obtener intereses en esa misma divisa. Es una alternativa para quienes ya tienen dólares y buscan generar una renta sin convertirlos a pesos. Sin embargo, sus tasas suelen ser reducidas.
En cambio, el plazo fijo UVA ajusta el capital según la evolución de la Unidad de Valor Adquisitivo, vinculada al Coeficiente de Estabilización de Referencia (CER). De esta manera, busca acompañar la inflación en pesos. No obstante, el resultado se expresa en moneda local y no garantiza una rentabilidad medida en dólares.
En definitiva, ambas alternativas responden a objetivos diferentes. Mientras el plazo fijo en dólares prioriza conservar los ahorros en moneda extranjera, el UVA busca actualizar el capital de acuerdo con la evolución de los precios.